S&P 500
Imaginez un grand paquebot propulsé par les principales entreprises américaines. Il avance avec puissance sur le long terme, mais il n’échappe ni aux tempêtes ni aux changements de cycle.
500 grandes sociétés américaines
Rendement · risque · temps
La vraie performance ne se juge pas sur un coup spectaculaire. Elle se construit avec une méthode reproductible, un risque maîtrisé et la discipline de tenir le cap.
Retour à la réalité
Loin des promesses de gains faciles, la gestion sérieuse recherche d’abord la régularité. Une bonne année ne raconte jamais toute l’histoire : les périodes difficiles, les frais, la volatilité et le temps nécessaire comptent tout autant.
Les grands indices peuvent produire des rendements solides sur la durée, mais ils traversent aussi des baisses marquées. Les gestionnaires professionnels ne suppriment pas ce risque : ils l’encadrent, le diversifient et travaillent avec un horizon défini.
Données publiques documentées
Les trois premiers historiques ont été publiés en juillet 2026. Les performances à 3, 5 et 10 ans sont annualisées : elles expriment une moyenne composée par année, pas un gain versé chaque année. Le quatrième cas repose sur des rendements rapportés par la presse financière.
Chargement du graphique…
Ces résultats ne sont pas directement équivalents : devises, périodes, frais, liquidité, fiscalité, levier, accès et méthodes de calcul diffèrent. Les chiffres du fonds alternatif sont rapportés par des médias à partir de sources proches du fonds ; ils ne constituent pas une fiche de performance publique auditée.
Ce que le pourcentage ne montre pas
Ce type de fonds privé combine plusieurs moteurs de performance : actions, obligations, matières premières, crédit, arbitrages et modèles quantitatifs. Des équipes différentes cherchent des opportunités peu corrélées pendant qu’une organisation centrale répartit le capital et surveille le risque. La régularité recherchée vient autant de cette architecture que des idées d’investissement.
Obtenir durablement de tels résultats suppose de réunir simultanément des conditions que l’on oublie souvent lorsque l’on ne regarde que le rendement final.
Un capital considérable, réparti entre de nombreuses stratégies, avec la possibilité de fermer une approche ou de restituer du capital lorsqu’elle devient trop encombrée.
Des équipes de recherche, de trading, de technologie, de conformité et de contrôle du risque recrutées au plus haut niveau — pas une méthode portée par une seule personne.
Des données coûteuses, une infrastructure rapide, un accès institutionnel aux marchés et une qualité d’exécution difficilement accessibles au particulier.
Plusieurs stratégies, horizons et classes d’actifs afin qu’une source de rendement puisse compenser la faiblesse temporaire d’une autre.
Vente à découvert, produits dérivés et levier peuvent améliorer l’efficacité du capital, mais amplifient aussi les pertes et exigent des limites strictes.
Budgets de risque, stress tests, plafonds d’exposition, réduction rapide des positions et contrôle indépendant : survivre passe avant briller.
Investisseurs qualifiés, capitaux parfois moins liquides, montants d’entrée élevés et conditions de retrait qui permettent de travailler sur un horizon plus stable.
Frais élevés, coûts opérationnels importants, gouvernance exigeante et capacité à maintenir le processus pendant les pertes, les stagnations et les changements de régime.
La leçon n’est donc pas de copier cette machine. Elle est d’en retenir le principe : définir un avantage réaliste, mesurer le risque, documenter les décisions et protéger assez bien son capital pour pouvoir recommencer demain.
La différence se joue ici
Vous n’avez pas besoin de gérer des milliards ni de passer quatorze heures par jour derrière huit écrans. Vous avez besoin de règles suffisamment claires pour rester applicables lorsque le marché devient inconfortable.
Comme en montagne, la vitesse compte moins que la qualité des appuis. Une allocation cohérente, une taille de position maîtrisée et un plan de sortie connu à l’avance protègent la progression lorsque les conditions changent.
Savoir quoi observer, pourquoi agir et dans quelles conditions rester à l’écart.
Définir l’exposition, l’invalidation et la perte acceptable avant d’engager le capital.
Appliquer le plan quand l’euphorie ou la peur poussent à improviser.
La vérité utile
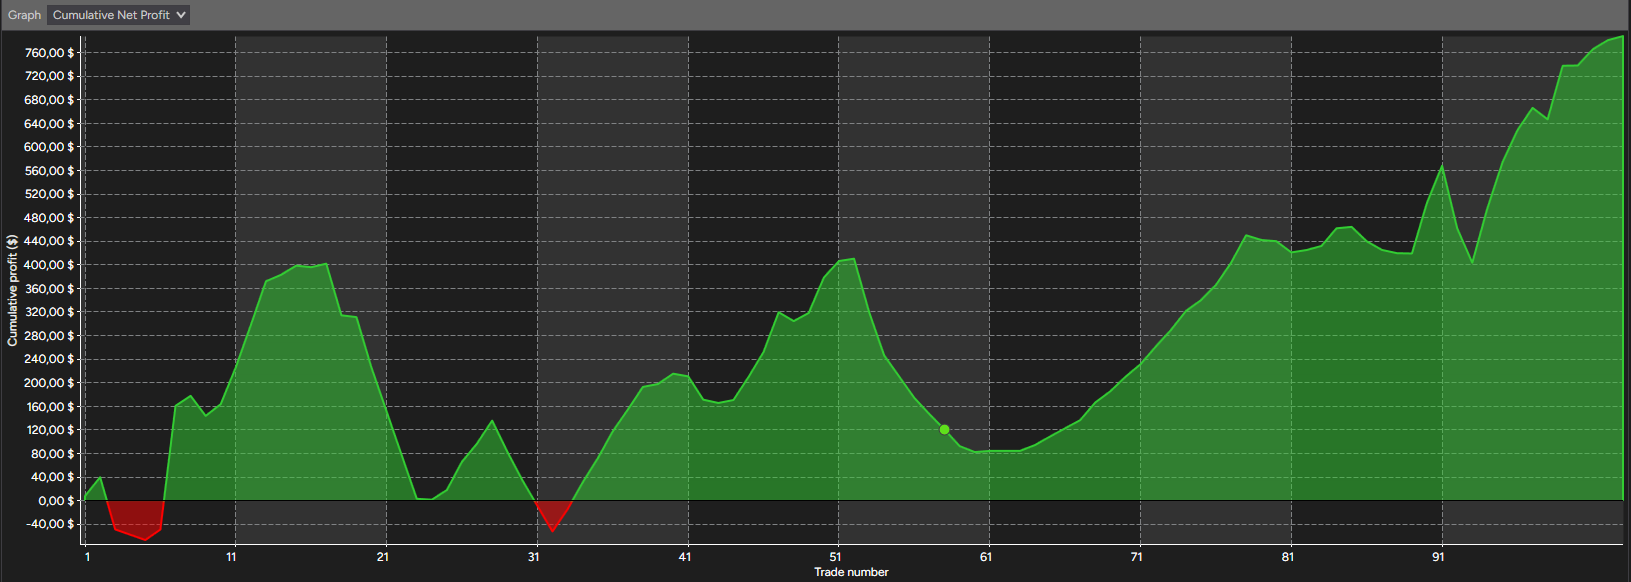
Environ 780 $ de gain pour 1 000 $ de drawdown disponible sur un compte Prop Firm.
Avec cette information, diriez-vous que la performance est appréciable ?
Le ratio attire l’œil : le gain représente environ 78 % du drawdown disponible. Mais ce n’est pas encore un rendement de 78 %.
Le drawdown d’une Prop Firm est une limite de perte, pas le capital du compte ni nécessairement votre capital investi. Pour juger le résultat, il faut encore connaître la durée, le type de drawdown — fixe ou suiveur —, la perte maximale réellement subie, les règles de perte journalière, les frais, le slippage et surtout les gains effectivement retirés.
Si vous aviez déjà conclu que la performance était bonne, la formation est faite pour vous : elle vous apprendra à distinguer capital affiché, capital réellement risqué et rendement exploitable avant qu’un joli ratio ne vous induise en erreur.
Découvrir la formationBon réflexe : le gain est intéressant, mais le verdict serait encore prématuré.
Nous connaissons désormais le budget de perte autorisé, ce qui permet de calculer un ratio brut d’environ 78 %. Il manque toutefois la durée, le type de drawdown, la perte maximale observée, les contraintes de la Prop Firm, les frais et slippages, la régularité des résultats et les retraits réellement obtenus.
La formation vous permettra de transformer cette prudence en analyse complète : comparer les bons dénominateurs, mesurer le risque utile et déterminer si une stratégie est réellement durable.
Approfondir avec la formationMéthodologie & sources
Les données du S&P 500 proviennent de S&P Dow Jones Indices au 31 juillet 2026. Celles du MSCI World proviennent de MSCI, publication de juillet 2026. Les chiffres du Fonds banque traditionnelle proviennent de sa fiche officielle au 31 juillet 2026 ; son identité est volontairement anonymisée. Les rendements du fonds alternatif sont ceux rapportés par Forbes pour 2022 et 2023, Reuters pour 2024 et Bloomberg pour 2025. Forbes précise que le rendement 2023 et le rendement annualisé depuis l’origine sont nets de frais.
Les performances passées ne préjugent pas des performances futures. Les données présentées sont informatives, hors fiscalité personnelle et ne constituent ni un conseil en investissement ni une promesse de rendement. Un investissement peut entraîner une perte partielle ou totale du capital.